Cuándo prescribe una deuda en Colombia: plazos y caducidad
3 años
Prescripción de la acción cambiaria de un pagaré, desde el vencimiento
8 años
Caducidad del dato negativo sin pago, desde que la obligación entró en mora
5 años
Plazo general de la acción ejecutiva; no es un plazo único para toda deuda
Respuesta corta
La acción cambiaria directa de un pagaré prescribe a los 3 años desde su vencimiento; el Código Civil fija 5 años para la acción ejecutiva y 10 para la ordinaria. El reporte negativo sin pago tiene otro plazo: caduca a los 8 años desde la mora. El documento, la acción y los hechos posteriores determinan el caso concreto.
Lo esencial
- Pagaré u otro título valor: 3 años desde el vencimiento (art. 789 C.Co.). Ejecutiva: 5 años. Ordinaria: 10 años (art. 2536 C.C.).
- Prescripción extingue el cobro judicial; caducidad del dato regula cuánto tiempo la mora figura en DataCrédito, TransUnion o Procrédito.
- No concluyas solo por el tiempo transcurrido: revisa el título, la acción ejercida, las fechas y los actos posteriores que podrían afectar el término.
Empieza por dos fechas distintas: el vencimiento del documento que el acreedor cobra y la fecha en que la obligación entró en mora. El pagaré, la acción de la demanda y cualquier actuación posterior determinan si un plazo judicial se cumplió; la mora inicia otro conteo para la permanencia del dato negativo.
Si recibes documentos de un juzgado, verifica el expediente y busca asesoría antes de dejar vencer el plazo para responder. Una llamada de cobro no es una notificación judicial.
Esta guía forma parte de nuestro panorama de créditos para reportados en Colombia.
Diferencia entre prescripción de la deuda y caducidad del dato negativo
Primero decide qué necesitas averiguar. Para saber si una demanda de cobro puede estar prescrita, identifica la acción judicial y el documento que la respalda. Para saber cuándo sale el reporte, revisa la caducidad del dato negativo. La prescripción se refiere a una acción judicial concreta: no borra por sí sola una obligación ni un reporte, y debe alegarse para que el juez la examine. La caducidad responde otra pregunta: cuánto tiempo puede permanecer la información de mora en DataCrédito, TransUnion o Procrédito. Los plazos y las fechas de inicio son distintos.
Cuánto tarda en prescribir una deuda en Colombia
No hay un solo plazo para todas las deudas. La acción cambiaria directa de un título valor como un pagaré prescribe a los 3 años desde su vencimiento (artículo 789 del Código de Comercio). El artículo 2536 del Código Civil fija 5 años para la acción ejecutiva y 10 para la ordinaria. El documento, la fecha de exigibilidad y lo ocurrido después pueden cambiar el análisis:
- Acción cambiaria directa sobre un título valor: tres (3) años desde el día de vencimiento que establece el título (artículo 789 del Código de Comercio). No uses automáticamente la fecha de la primera cuota impaga como fecha de vencimiento del pagaré.
- Acción ejecutiva (Contratos con mérito ejecutivo): cinco (5) años (artículo 2536 del Código Civil).
- Acción ordinaria: diez (10) años. El artículo 2536 dispone que la acción ejecutiva se convierte en ordinaria por cinco años adicionales; cuál acción se está ejerciendo depende de los documentos y la demanda.
| Tipo de obligación | Plazo | Norma de referencia |
|---|---|---|
| Pagaré / letra de cambio (título valor) | 3 años desde el vencimiento | Código de Comercio, art. 789 |
| Acción ejecutiva (contrato con mérito ejecutivo) | 5 años | Código Civil, art. 2536 |
| Acción ordinaria | 10 años | Código Civil, art. 2536 |
| Dato negativo sin pago (caducidad del reporte) | 8 años desde la mora | Ley 1266 / Ley 2157 - no es prescripción |
La fila del reporte es caducidad del dato, no prescripción del cobro.
La acción cambiaria directa prescribe en tres años a partir del día del vencimiento.
Cuándo prescribe una deuda bancaria en Colombia
Si tu crédito está respaldado por un pagaré, el artículo 789 fija en tres (3) años el término de la acción cambiaria directa, contado desde el día de vencimiento del título. Ese día no se puede deducir solo de la primera cuota impaga ni de la última llamada: pide copia del pagaré diligenciado, la carta de instrucciones y el estado de cuenta para identificar la fecha que el acreedor invoca.
El plazo del pagaré no se cuenta desde la última llamada de cobranza. Tampoco concluyas que toda forma de cobro judicial terminó porque pasaron tres años: el acreedor puede invocar otra acción y los actos posteriores pueden afectar el conteo. La prescripción de una acción no actualiza automáticamente el reporte de crédito ni detiene por sí sola las llamadas.
¿Cuándo prescribe un pagaré en Colombia?
La acción cambiaria directa derivada de un pagaré prescribe a los tres (3) años desde el día de su vencimiento (artículo 789 del Código de Comercio). La fecha importa: para calcularla, compara el pagaré ya diligenciado con la carta de instrucciones y el estado de cuenta.
Qué debes revisar en un pagaré:
- Si el pagaré se firmó con espacios en blanco: pide copia del documento diligenciado y de la carta de instrucciones. Sin leerlos no puedes fijar la fecha de vencimiento que se está alegando.
- Interrupción o reconocimiento: una actuación judicial o un reconocimiento expreso o tácito de la obligación puede afectar el término. Revisa el expediente y los documentos antes de calcularlo; no toda llamada o propuesta informal permite saber si hubo interrupción.
- Qué acción se está cobrando: el plazo de tres años del artículo 789 corresponde a la acción cambiaria directa del pagaré. La demanda y el documento deben mostrar qué acción concreta se ejerció.
¿Cuándo prescribe una deuda de tarjeta de crédito?
Una tarjeta puede estar respaldada por un pagaré, pero no todas las cuentas tienen los mismos documentos ni la misma fecha de vencimiento. Pide el contrato, el pagaré diligenciado, la carta de instrucciones y el detalle del saldo antes de escoger un plazo.
Si hay pagaré, el término de tres años del artículo 789 aplica a la acción cambiaria directa desde el vencimiento consignado. No concluyas que toda acción de cobro expiró contando 36 meses desde la primera cuota atrasada: confirma el título, la fecha que contiene, la acción de la demanda y si hubo hechos que afecten el término.
Ejemplo de prescripción de una deuda con fechas
Supón, solo para ilustrar el cálculo, que un crédito respaldado por pagaré entra en mora el 15 de marzo de 2021 y que el pagaré ya diligenciado también señala ese día como vencimiento. En otro caso, las fechas pueden ser distintas.
- 15 de marzo de 2021: La obligación entra en mora y vence el título.
- 15 de marzo de 2024 (3 años después): se cumplen tres años desde el vencimiento del pagaré. Esto no determina por sí solo el resultado de una demanda: hay que revisar qué acción se ejerció y si ocurrió algo que afecte el término.
- 15 de marzo de 2029 (8 años después de la mora): si la obligación sigue sin pagarse, se cumple el plazo máximo de permanencia del dato negativo contado desde la mora (Ley 2157 de 2021).
Este ejemplo no crea una franja universal de cinco años en la que una deuda sea incobrable pero siga visible. Los tres años del pagaré y los cinco años de la acción ejecutiva del Código Civil son reglas para acciones distintas; la caducidad del dato tiene un plazo independiente.
Prescripción y caducidad del dato negativo, comparadas
La prescripción y la permanencia del reporte se cuentan desde fechas distintas. El plazo del pagaré parte de su vencimiento; la permanencia del dato negativo se cuenta desde el pago o, si la obligación sigue sin pagar, desde la mora.
| Prescripción de la deuda | Caducidad del dato negativo | |
|---|---|---|
| Qué extingue | La acción judicial concreta, si se alega la prescripción y el juez la encuentra probada | La permanencia del registro en la central de riesgo |
| Desde cuándo cuenta | Desde la fecha que la ley fija para esa acción; para un pagaré, desde su vencimiento | Desde que la obligación entró en mora |
| Plazo | 3 años título valor, 5 ejecutiva, 10 ordinaria | 8 años desde la mora, o el doble de la mora con tope de 4 años desde el pago |
| Norma | Código Civil art. 2536 y Código de Comercio art. 789 | Ley 1266 de 2008, modificada por la Ley 2157 de 2021 |
| Ante quién se hace valer | Un juez civil, dentro del proceso judicial de cobro | El operador debe retirar el dato al cumplirse el término; si no lo hace, reclama ante la fuente y el operador |
| ¿Opera de forma automática? | No. La persona debe alegarla y el juez decide el caso | Sí, cumplido el plazo legal el dato debe eliminarse |
Desliza la tabla para ver todas las columnas.
Cuándo caduca un dato negativo en las centrales de riesgo
Una vez pagada la obligación, el dato negativo permanece el doble del tiempo que duró la mora, con un máximo absoluto de cuatro (4) años contados a partir de la fecha de pago o extinción de la obligación.
Si la obligación sigue sin pagarse, el dato negativo caduca a los ocho (8) años desde que entró en mora y debe eliminarse de la base de datos. Esa caducidad no declara prescrita la acción judicial ni extingue automáticamente la obligación. Estas reglas vienen de la Ley 1266 de 2008 y la Ley 2157 de 2021.
¿En cuánto tiempo se borra una deuda del sistema?
Para saber cuándo se retira el dato negativo, no cuándo se extingue la obligación, distingue estos escenarios:
- Si pagas una mora de menos de 2 años: Se borra tras el doble del tiempo en mora (ejemplo: si estuviste en mora 6 meses, se borra 12 meses después del pago).
- Si pagas una mora de 2 años o más: Se borra exactamente a los 4 años contados desde la fecha de pago (tope máximo por pago).
- Si la deuda nunca se paga (deuda insoluta): Se borra obligatoriamente a los 8 años contados desde la fecha en que se inició la mora original (artículo 3 de la Ley 2157 de 2021).
Cómo saber si tu deuda ya prescribió
Haz la cuenta con los papeles en la mano, no de memoria:
- Mira qué firmaste: si te cobran con un pagaré, la acción cambiaria directa prescribe en 3 años contados desde el vencimiento (artículo 789 del Código de Comercio). Si el cobro se apoya en el contrato, aplican los plazos del artículo 2536 del Código Civil: 5 años para la acción ejecutiva y 10 para la ordinaria.
- Cuenta desde la fecha correcta: la que aparece como vencimiento en el pagaré o en el estado de cuenta, no la fecha del reporte en DataCrédito. El reporte y la deuda corren por relojes distintos.
- Revisa qué pasó después: un abono, un acuerdo de pago firmado o una carta en la que aceptas la deuda pueden interrumpir el término y hacerlo empezar de nuevo.
- Busca si ya hay demanda: si el acreedor ya demandó, la discusión se da con las fechas de ese expediente y conviene revisarlas con asesoría.
Aunque el plazo haya pasado, la deuda no desaparece sola: la prescripción hay que alegarla, como se explica abajo. Si son varias deudas y ya no alcanzas a pagarlas, mira también cómo funciona la ley de insolvencia para personas naturales.
Cómo solicitar o alegar la prescripción de una deuda
Solo un juez declara la prescripción. Una petición al banco o a DataCrédito te sirve para pedir documentos y controvertir el cobro por escrito, pero no produce esa decisión.
Si la deuda sigue vigente y prefieres negociar, calcula cuánto pagarías al refinanciar con el simulador de crédito antes de aceptar un acuerdo de pago.
Antes de concluir que una acción prescribió, arma esta secuencia de documentos y fechas:
- Identifica el documento y la fecha: pide copia del contrato, pagaré diligenciado, carta de instrucciones y estado de cuenta. Anota la fecha de vencimiento que el acreedor usa y quién tiene hoy la cartera.
- Revisa si existe un proceso: una carta o llamada de cobranza no equivale a una notificación judicial. Si recibes documentos de un juzgado, verifica el proceso y busca asesoría jurídica de inmediato; el plazo para responder depende de la actuación y la forma de notificación.
- Si hay demanda, alega la prescripción en el proceso: el juez debe examinar la acción ejercida, las fechas y los hechos que podrían haber interrumpido o reiniciado el término. No hay un formulario de DataCrédito que produzca una decisión judicial.
Cuidado con reconocer la obligación: un reconocimiento expreso o tácito puede interrumpir la prescripción. Un abono o un acuerdo firmado puede tener ese efecto según sus términos y el caso; una llamada o una solicitud de negociación no permite concluirlo por sí sola. Si vas a invocar prescripción, consulta antes de pagar o firmar.
¿Puedo pedir la prescripción sin esperar a que me demanden?
Sí. La prescripción se invoca por vía de acción o por vía de excepción (artículo 2513 del Código Civil). La excepción es la ruta más común: la propones dentro del proceso ejecutivo que abrió el acreedor. La acción la inicias tú, con una demanda ante un juez civil para que declare prescrita la obligación. Ese camino exige abogado, pruebas de las fechas y paciencia, porque avanza al ritmo del juzgado que lo reciba.
Antes de demandar, consigue el título. Pide por escrito al acreedor, o a quien compró la cartera, copia del pagaré diligenciado, de la carta de instrucciones y del estado de cuenta. Sin esos papeles nadie puede fijar la fecha de vencimiento, y sin esa fecha no hay cálculo serio del plazo. Revisa también que el pagaré coincida con las instrucciones que firmaste: un título en blanco solo vale contra ti si lo llenaron estrictamente como lo autorizaste (artículo 622 del Código de Comercio).
¿Cuántos días tengo para responder una demanda ejecutiva?
Diez días. Cuando el juez libra mandamiento de pago por una suma de dinero, te ordena pagar en cinco días (artículo 431 del Código General del Proceso) y te da diez días desde la notificación para proponer excepciones de mérito, entre ellas la prescripción (artículo 442). Los días corren desde el día siguiente a la notificación, y no cuentan los días en que el juzgado permanece cerrado (artículo 118).
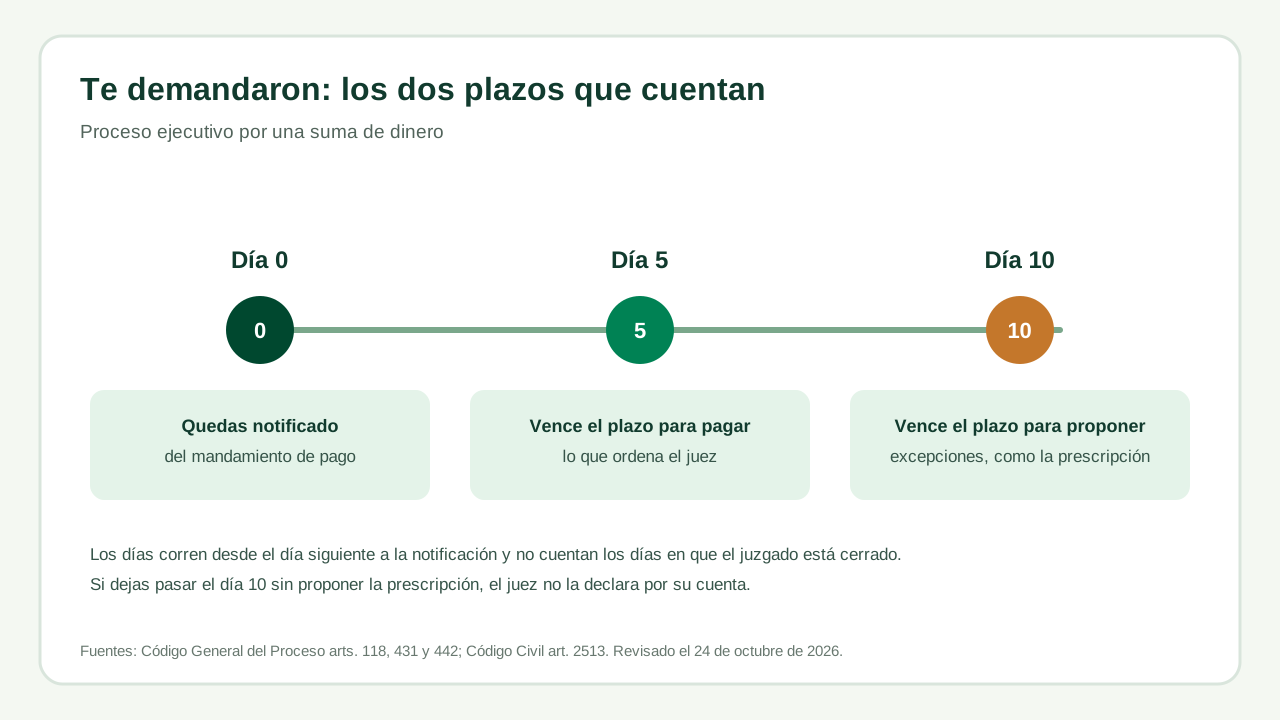
Si dejas vencer esos diez días, pierdes la oportunidad más clara de alegarla, porque el juez no declara la prescripción por su cuenta. Lleva la notificación a un abogado o a un consultorio jurídico el mismo día que la recibas y pide que comparen el pagaré con la carta de instrucciones. Un título mal llenado también se discute como excepción.
¿Me pueden seguir cobrando una deuda prescrita?
Pueden pedirte el pago, pero no pueden obligarte ante un juez cuando la prescripción ya está declarada. La obligación extinguida por prescripción se convierte en obligación natural: el acreedor ya no puede exigirla, y si tú pagas voluntariamente, no puedes pedir que te devuelvan lo pagado (artículo 1527 del Código Civil). La gestión de cobro puede seguir, siempre dentro de los límites de la Ley 2300 que explicamos abajo.
Cuida lo que firmas o pagas mientras el plazo corre. La prescripción se interrumpe cuando reconoces la obligación, de forma expresa o tácita, y cuando el acreedor presenta la demanda (artículo 2539 del Código Civil). Un abono o un acuerdo de pago firmado puede reiniciar el conteo. Si decides negociar, hazlo sabiendo ese efecto y con el acuerdo completo por escrito.
¿Las multas de tránsito y los impuestos prescriben igual?
No. Cada cobro público tiene su propia norma y su propia fecha de inicio. Una multa de tránsito prescribe a los tres años contados desde la infracción, y ese plazo se interrumpe con la demanda de cobro (artículo 159 de la Ley 769 de 2002). La DIAN tiene cinco años para cobrar los impuestos nacionales, contados en general desde el vencimiento del plazo para declarar (artículo 817 del Estatuto Tributario).
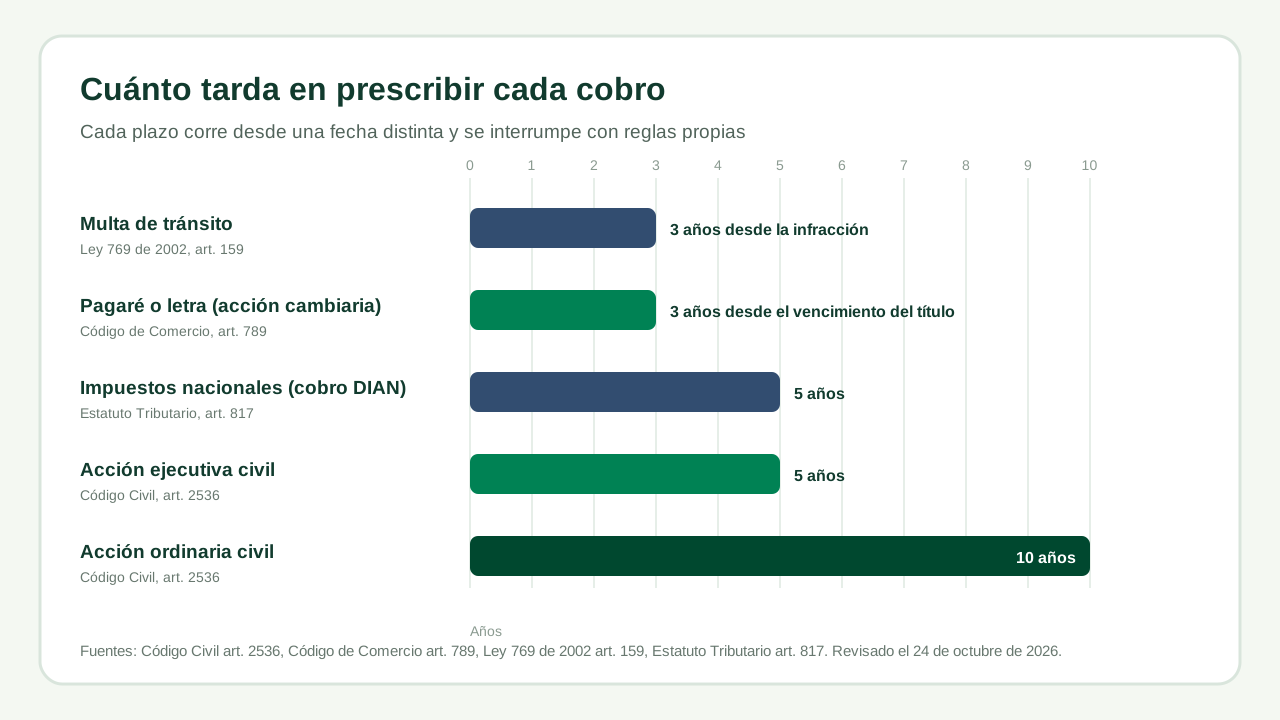
Estos cobros no pasan por un juez civil. La autoridad de tránsito y la DIAN cobran por jurisdicción coactiva, así que la prescripción se pide por escrito ante esa misma entidad, y la DIAN también puede decretarla de oficio. Las deudas con un banco, una cooperativa o un almacén siguen las reglas civiles y comerciales de esta guía.
Qué límites tiene la cobranza mientras la deuda sigue siendo exigible
La Ley 2300 de 2023 regula cómo pueden contactarte para gestión de cobro. La Ley 2300 fija franjas horarias (lunes a viernes de 7:00 a.m. a 7:00 p.m., sábados de 8:00 a.m. a 3:00 p.m.), limita la frecuencia a máximo un contacto durante el mismo día después de establecer contacto directo; durante esa semana no puede usar varios canales. También prohíbe contactar referencias personales o de otra índole. El avalista, codeudor o deudor solidario sí puede ser contactado bajo las mismas reglas. La guía sobre acoso de cobranza en Colombia muestra los límites exactos, qué pruebas guardar y cómo denunciar ante la Superintendencia de Industria y Comercio o la Superfinanciera.
Qué hacer si te llega una demanda
- Guarda el documento y la forma de entrega: conserva el correo, sobre o constancia de notificación y la fecha en que lo recibiste.
- Revisa la fecha de vencimiento del título: Verifica en el expediente qué fecha figura en el pagaré o contrato y cuándo se presentó la demanda.
- No dejes vencer la respuesta: en un proceso ejecutivo tienes diez días desde la notificación para proponer excepciones, como explicamos en cuántos días tengo para responder. Lleva los documentos pronto a un abogado, consultorio jurídico o servicio de orientación legal.
- Revisa la prescripción con asesoría: quien te asesore puede comparar el título, las fechas, la acción presentada y cualquier reconocimiento o actuación judicial relevante.
Muchas personas se enteran de la demanda cuando el banco ya les congeló la cuenta, porque el embargo se cumple antes de notificar al deudor. Si te pasó, revisa qué hacer ante un embargo de cuenta bancaria y cuánto de tus ahorros protege la ley.
Si la obligación proviene de una suplantación, revisa nuestra guía sobre deuda por suplantación de identidad. Para plazos de eliminación en centrales, consulta cómo salir de DataCrédito. Si el cobro cruza la línea, mira acoso de cobranza y, si te ofrecieron crédito informal, préstamos gota a gota. Mientras normalizas el historial, las rutas formales están en préstamos para reportados, tarjeta de crédito para reportados y bancos que prestan a reportados.
Preguntas frecuentes
¿En cuánto tiempo prescribe una deuda en Colombia?
Depende del documento y de la acción. La acción cambiaria de un pagaré u otro título valor prescribe a los 3 años desde su vencimiento (artículo 789 del Código de Comercio). La acción ejecutiva prescribe en 5 años y la ordinaria en 10 (artículo 2536 del Código Civil). Esos plazos son del cobro judicial y no coinciden con la permanencia del reporte en DataCrédito.
¿Cuándo caduca una deuda en Colombia?
En las centrales de riesgo, el dato negativo de una deuda sin pagar caduca a los 8 años desde la mora (Ley 2157 de 2021); si pagaste, permanece el doble de la mora con tope de 4 años desde el pago. La obligación en sí no «caduca» con esa regla: el cobro judicial se rige por la prescripción del título o de la acción.
¿Cuándo prescribe un pagaré en Colombia?
La acción cambiaria directa del pagaré prescribe a los 3 años desde el día de su vencimiento (artículo 789 del Código de Comercio). Para un caso concreto, revisa el pagaré diligenciado, la carta de instrucciones, la acción presentada y cualquier hecho posterior que pueda afectar el término.
¿Cuándo prescribe una deuda de tarjeta de crédito?
Si el cobro se apoya en un pagaré, el término de 3 años del artículo 789 se cuenta desde su vencimiento. Pide el pagaré diligenciado, la carta de instrucciones y el estado de cuenta; la primera cuota impaga no basta para fijar esa fecha ni para concluir que toda acción de cobro prescribió.
¿En cuánto tiempo se borra una deuda en DataCrédito y centrales de riesgo?
Si la deuda se paga, el reporte permanece el doble del tiempo de la mora con un máximo de 4 años desde el pago. Si la deuda no se paga, la Ley 2157 de 2021 establece una caducidad obligatoria y definitiva de 8 años contados desde que la obligación entró en mora original.
¿Prescripción de la deuda y caducidad del reporte son lo mismo?
No. Prescribe la acción de cobro ante un juez, y hay que alegarla para que el juez la examine. Caduca el dato negativo en la central, con los plazos de la Ley 2157. Usan fechas distintas, así que una no elimina automáticamente la otra.
¿Cuándo prescribe una deuda bancaria en Colombia?
Depende del documento que respalda el crédito y de la acción presentada. Si hay pagaré, la acción cambiaria directa prescribe a los 3 años desde el vencimiento del título; revisa también las acciones posibles, las fechas y cualquier actuación posterior con asesoría. Ese plazo no retira automáticamente el dato negativo.
¿Cómo solicitar la prescripción de deudas en Colombia?
Ante un juez, por dos vías. Si ya te demandaron, la propones como excepción de mérito dentro del proceso ejecutivo; si no hay demanda, un abogado puede pedir que el juez la declare en un proceso propio (artículo 2513 del Código Civil). Si nadie la alega, el juez no la declara de oficio. Ni DataCrédito ni el banco pueden declararla, y un derecho de petición solo sirve para reunir el pagaré y las fechas.
¿Qué pasa con DataCrédito si la deuda prescribe?
Nada automático. La prescripción no borra el reporte. El retiro del dato sigue las reglas de caducidad de la Ley 1266 y la Ley 2157, o un reclamo de habeas data si el dato es inexacto.
¿Qué interrumpe el plazo de prescripción?
La respuesta depende de la acción y de los hechos del caso. Una actuación judicial o un reconocimiento expreso o tácito puede afectar el término; un abono o un acuerdo puede tener ese efecto según sus condiciones. No asumas que una llamada o una solicitud informal de negociación lo interrumpió: revisa los documentos y el expediente con asesoría.
¿Cuántos días tengo para responder una demanda ejecutiva?
Tienes cinco días para pagar y diez días desde la notificación del mandamiento de pago para proponer excepciones, como la prescripción (artículos 431 y 442 del Código General del Proceso). Los días corren desde el día siguiente a la notificación y no cuentan los días en que el juzgado está cerrado.
¿Una deuda prescrita se puede seguir cobrando?
Te pueden pedir el pago, pero no obligarte ante un juez cuando la prescripción está declarada. La deuda pasa a ser una obligación natural: si pagas voluntariamente, no puedes pedir la devolución (artículo 1527 del Código Civil). Un abono o un acuerdo firmado antes de esa declaración puede interrumpir el plazo.
¿Cuándo prescribe una multa de tránsito?
A los tres años contados desde la infracción, y el plazo se interrumpe con la demanda de cobro (artículo 159 de la Ley 769 de 2002). La prescripción se pide por escrito ante la autoridad de tránsito que cobra, no ante un juez civil.
Me llaman todos los días de una casa de cobranza. ¿Eso es legal?
Tiene límites estrictos. La Ley 2300 de 2023 limita el contacto a máximo una vez al día tras hablar directamente contigo y prohíbe llamar en domingos o festivos. Una llamada de cobranza no es una demanda judicial.
Fuentes
- Artículo 2536 del Código Civil
- Artículo 789 del Código de Comercio
- Artículos 1527, 2513 y 2539 del Código Civil
- Artículo 622 del Código de Comercio
- Código General del Proceso, artículos 118, 431 y 442
- Ley 769 de 2002, artículo 159
- Estatuto Tributario, artículo 817
- Ley 1266 de 2008, habeas data financiero
- Ley 2157 de 2021, borrón y cuenta nueva
- Ley 2300 de 2023, gestión de cobranza
Revisado el 24 de octubre de 2026. ¿Ves un dato viejo o equivocado? Escríbenos y lo corregimos citando la fuente.