Qué hacer ante el acoso de cobranza en Colombia
7:00 a. m.–7:00 p. m.
Horario permitido de lunes a viernes. Sábados, de 8:00 a. m. a 3:00 p. m.
1 vez al día
Máximo de contactos permitidos tras comunicación directa en el mismo día
Ley 2300 de 2023
Cubre el cobro directo, tercerizado o por cesión de la obligación
Respuesta corta
La Ley 2300 de 2023 regula a quien cobra una obligación directamente, mediante un tercero o después de adquirir la cartera. Define horarios, canales y frecuencia; también limita las visitas y el contacto con referencias personales. Anota fecha, hora, canal, quién cobró y si hubo contacto directo antes de presentar un reclamo ante la autoridad competente.
Lo esencial
- El horario permitido va de lunes a viernes entre las 7:00 a. m. y las 7:00 p. m., y los sábados entre las 8:00 a. m. y las 3:00 p. m. Domingos y festivos quedan fuera.
- Después de haber hablado directamente contigo, la gestión no puede repetirse más de una vez el mismo día ni saltar entre varios canales durante la misma semana.
- Contactar a tus referencias personales no está permitido. Al avalista, al codeudor y al deudor solidario sí, bajo las mismas reglas de horario y frecuencia.
Para revisar una cobranza, registra la fecha, hora y canal de cada contacto; anota si hablaste directamente con el gestor y qué canales autorizaste. Esos datos permiten comparar lo ocurrido con los límites de la Ley 2300 y elegir la vía de reclamo según quién sea el acreedor y quién gestione la cartera.
Esta guía forma parte de nuestro panorama de créditos para reportados en Colombia.
Qué cuenta como acoso o hostigamiento de cobranza en Colombia
La deuda puede ser real y la forma de cobrarla aun así incumplir la ley. La Ley 2300 de 2023, conocida como la ley de "dejen de fregar", fija canales, horarios y periodicidad para cualquier persona o empresa que cobre directamente, por medio de un tercero o después de adquirir la obligación. La regla depende de la actividad de cobro; no de que la empresa se anuncie como banco o fintech.
Si la mora empezó después del sismo de agosto de 2026, pregunta a la entidad por los alivios de crédito por el terremoto antes de negociar. Y si la cobranza te empuja a pedir plata para ponerte al día, evalúa alternativas como el adelanto de nómina antes que cualquier préstamo informal: un gota a gota agrava el problema que intentas resolver.
Para documentar un posible incumplimiento, anota qué canal usaron, cuándo ocurrió, si ya habías hablado con el gestor y qué canal habías autorizado. El artículo 3 limita los contactos diarios y el uso de varios canales en la misma semana una vez hay contacto directo; el artículo 2 exige que la cobranza use canales que el consumidor haya autorizado.
- Después de hablar directamente contigo, contactarte por varios canales en la misma semana o más de una vez durante el mismo día.
- Contactarte antes de las 7:00 a. m. o después de las 7:00 p. m. de lunes a viernes, antes de las 8:00 a. m. o después de las 3:00 p. m. del sábado, o cualquier hora de domingo o festivo.
- Usar un canal que no autorizaste después de que te informaran cuáles podías escoger.
- Llamar a una referencia personal o de otra índole. El avalista, codeudor o deudor solidario sí puede ser contactado, bajo los mismos límites de la ley.
¿Cuántas llamadas de cobranza al día se consideran acoso?
El artículo 3 de la Ley 2300 fija dos límites después de que el gestor establece contacto directo: no puede contactarte más de una vez ese día ni por varios canales durante la misma semana. La ley también fija los horarios permitidos y excluye los domingos y festivos.
Por ejemplo, si hablaste con un asesor por teléfono el martes, guarda el registro de esa llamada y cualquier otro contacto de cobranza que recibas ese día o por otro canal esa semana. Una llamada perdida no demuestra por sí sola que ya hubo contacto directo; conserva también ese registro y describe exactamente qué pasó.
Horarios, canales y frecuencia que permite la Ley 2300
El artículo 1 incluye a quien cobra por cuenta propia, por encargo de otra persona o después de una cesión de cartera. La autoridad para una queja se determina por sus competencias y por la entidad responsable, no solo por el nombre comercial de quien llama.
| Aspecto | Qué permite la Ley 2300 | Qué está estrictamente prohibido |
|---|---|---|
| Horario permitido |
Lunes a viernes: 7:00 a. m. a 7:00 p. m. Sábados: 8:00 a. m. a 3:00 p. m. | Llamar antes de las 7:00 a. m., después de las 7:00 p. m., domingos o festivos |
| Frecuencia | Tras el contacto directo: máximo una ocasión al día y sin usar varios canales en una misma semana | Repetir el contacto el mismo día o saltar entre canales durante esa semana |
| Canales de contacto | Los canales que la entidad te informó para escoger y que tú autorizaste | Usar un canal no autorizado para la gestión de cobro |
| Terceros y referencias | El avalista, codeudor o deudor solidario puede ser contactado bajo las mismas reglas | Contactar a referencias personales o de otra índole |
| Visitas presenciales | Solo en las excepciones del artículo 6: ciertas obligaciones de microcrédito o fomento agropecuario/rural con autorización expresa, o cuando no es posible contactar por los canales registrados y el intento fallido queda documentado | Visitar tu domicilio o trabajo fuera de esas excepciones |
Desliza la tabla para ver todas las columnas.
¿Es legal cobrar deudas por WhatsApp o redes sociales?
Para la cobranza, la Ley 2300 exige usar los canales que autorizaste y prohíbe contactar a tus referencias. Publicar tu deuda o escribir a un grupo no es una forma de saltarse esas reglas: guarda la publicación y quién puede verla, además del registro de cualquier contacto directo.
Respecto a WhatsApp: que el cobrador conozca tu número no significa que lo hayas autorizado como canal. Si lo autorizaste, siguen aplicando los horarios y límites de frecuencia. Después del contacto directo, revisa si usaron otro canal de cobranza durante esa misma semana.
Diferencia entre gestión de cobranza y publicidad
Si el mensaje busca cobrar una obligación pendiente, aplica la ruta de la Ley 2300 descrita arriba. Si busca venderte una tarjeta de crédito, un seguro o un plan de telefonía, se trata de una comunicación comercial o publicitaria.
Para reducir mensajes comerciales, inscríbete en el Registro de Números Excluidos de la Comisión de Regulación de Comunicaciones. Ese registro trata de llamadas y mensajes comerciales o publicitarios; no es una solicitud para detener la cobranza de una deuda. La propia Ley 2300 distingue esas comunicaciones en su artículo 5.
El número que aparece en pantalla tampoco demuestra quién llama: puede ser suplantado. La Comisión de Regulación de Comunicaciones recomienda desconfiar de llamadas sospechosas y mensajes sin verificar. Si te piden claves, códigos o un pago urgente, cuelga y llama al acreedor usando el número de su sitio oficial o de tu contrato. Para una queja, conserva el registro completo de llamadas, no solo una captura del número.
Qué pruebas guardar para denunciar acoso de cobranza
La norma que aplica a este tema en Colombia es la Ley 2300 de 2023 («dejen de fregar»): horarios, canales y frecuencia. Guarda mensajes y registros de llamadas con fechas, horas y canales para comprobar si se incumplieron esos límites.
Haz esto
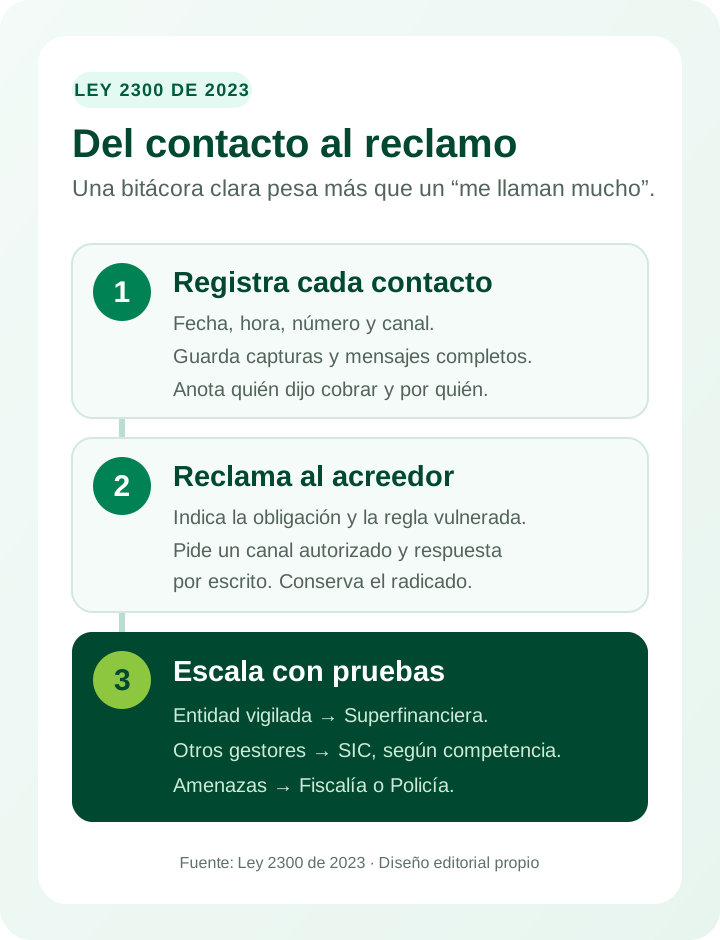
- Anota fecha, hora, canal, número y si ya hubo contacto directo ese día o esa semana.
- Guarda mensajes originales y el radicado del reclamo al acreedor o gestor.
- Identifica la razón social de quien cobra antes de escoger entre la Superintendencia Financiera y la Superintendencia de Industria y Comercio.
Evita esto
- Pagar o entregar claves por una llamada urgente «para evitar embargo hoy».
- Asumir que toda llamada repetida es delito sin mirar horarios y canales de la Ley 2300.
- Borrar el historial de WhatsApp o llamadas antes de radicar.
- Una cronología con fecha, hora, canal, número o cuenta remitente, nombre de la empresa y si lograste hablar con alguien. Incluye los contactos de cobranza del mismo día y de esa semana.
- Capturas y mensajes originales que muestren la fecha, la hora, el canal y el contenido. Anota por separado lo que se dijo en una llamada y quién se identificó como cobrador.
- La información sobre los canales autorizados y cualquier comunicación en la que pediste confirmar o actualizar esa selección.
- El relato de una referencia contactada: si llamaron a alguien solo por ser referencia, pídele que conserve la llamada o mensaje y anote cuándo y quién lo contactó.
- El radicado y la respuesta de cualquier reclamo presentado al acreedor o a quien gestiona la cartera.
Dónde denunciar hostigamiento o acoso de cobranza
La Ley 2300, artículo 9, asigna las sanciones a la Superintendencia Financiera y a la Superintendencia de Industria y Comercio de acuerdo con sus respectivas competencias. Identifica la razón social de quien cobra y de quién es la cartera; que una empresa se llame "fintech" o "casa de cobranza" no basta para escoger la autoridad.
1. Si es una entidad bancaria o financiera vigilada por la Superfinanciera
Si el acreedor es una entidad vigilada, compruébalo en el registro oficial de entidades vigiladas de la Superintendencia Financiera. Puedes radicar tu queja en la Superintendencia Financiera de Colombia. Presenta primero el reclamo por el canal de atención de la entidad o su Defensor del Consumidor Financiero; si la respuesta no resuelve el problema, revisa el canal de quejas de la Superfinanciera.
2. Si es una casa de cobranza, fintech, comercio o empresa de telecomunicaciones
Si se trata de un comercio u otro proveedor no vigilado por la Superintendencia Financiera, consulta la ruta de protección al consumidor de la Superintendencia de Industria y Comercio. Adjunta la cronología, mensajes y radicado. Si quien cobra es un tercero contratado o un cesionario, incluye también el nombre del acreedor original y quién administra hoy la obligación; la Ley 2300 cubre las tres formas de gestión.
Paso a paso para poner la queja
- Reclama primero a quien cobra. Envía la carta de abajo por el canal de atención de la entidad o de la casa de cobranza y guarda el número de radicado.
- Arma la cronología. Fecha, hora, número o perfil desde el que te contactaron y qué te dijeron. Adjunta capturas, audios y correos.
- Si es una entidad vigilada y no te resuelven, acude a su Defensor del Consumidor Financiero o radica la queja en el canal de quejas de la Superintendencia Financiera. Para orientación, la Superfinanciera atiende en la línea gratuita 01 8000 120 100.
- Si quieres que un juez decida, la Superfinanciera también resuelve demandas contra entidades vigiladas. Antes de demandar debes haber reclamado a la entidad (guía de la Superfinanciera para demandar). Si la respuesta no fue favorable o no llegó en 15 días hábiles, puedes demandar sin costo, y por debajo de 40 salarios mínimos no necesitas abogado.
- Si quien cobra no es vigilado por la Superfinanciera (un comercio, una casa de cobranza o una fintech que no aparece en el registro), radica la queja ante la Superintendencia de Industria y Comercio con la misma cronología.
Si el cobro ya te tiene ahogado con varias deudas a la vez, la insolvencia de persona natural no comerciante permite negociar con todos los acreedores en un solo trámite.
¿Se puede demandar por acoso telefónico de cobranza?
Un contacto que incumple la Ley 2300 puede reclamarse por la vía administrativa. No todo contacto repetido es por sí mismo un delito ni da automáticamente derecho a una indemnización. Si además hay amenazas, extorsión o violencia, guarda esos mensajes y busca orientación para denunciar esos hechos ante las autoridades penales.
Modelo de carta para exigir el cumplimiento de la Ley 2300
Asunto: Requerimiento formal de cumplimiento de la Ley 2300 de 2023 – Obligación No. [Número de crédito].
Solicito confirmar cuáles canales de cobranza tengo autorizados y registrar [correo/teléfono] como el canal que elijo para estos contactos. La Ley 2300 de 2023 exige respetar los horarios de lunes a viernes de 7:00 a. m. a 7:00 p. m. y sábados de 8:00 a. m. a 3:00 p. m.; después del contacto directo, limita la gestión a una ocasión al día y prohíbe usar varios canales durante la misma semana.
El [fecha] a las [hora] recibí [describir contacto/canal]. Ya había hablado directamente con un gestor el [fecha/hora, si aplica]. Solicito revisar este caso, informarme la razón social de quien gestiona la cartera y confirmarme el número de radicado. No autorizo contactar referencias personales para cobrar esta obligación.
Qué decir cuando te llama un cobrador
Pregunta primero quién llama, a nombre de qué entidad y por cuál obligación. Pide el número del crédito, el saldo y una cuenta oficial para pagar, y anota la fecha, la hora y el nombre de quien habla. Tienes derecho a no explicar por qué no pagaste: la entidad debe abstenerse de preguntarte el motivo del incumplimiento, aunque sí puede ofrecerte alternativas de pago acordes con tu situación (artículo 7 de la Ley 2300 de 2023).
No entregues claves, códigos ni datos de tus cuentas, y no prometas un pago que no puedes hacer. Si la deuda tiene varios años, ten cuidado con aceptar una cifra o hacer un abono por teléfono: reconocer la obligación interrumpe la prescripción (artículo 2539 del Código Civil), como explicamos en qué pasa con una deuda prescrita. Si llegas a un acuerdo, pide que te lo envíen por escrito antes del primer pago y, cuando termines, exige el paz y salvo.
Si quieres que te contacten por un solo medio, dilo en la llamada y confírmalo por escrito. La entidad solo puede usar los canales que tú autorizaste (artículo 2 de la Ley 2300).
¿Pueden cobrarme si estoy en insolvencia?
No, desde que el conciliador acepta tu solicitud de negociación de deudas. A partir de ese momento no pueden iniciarse procesos ejecutivos ni cobros coactivos en tu contra, se suspenden los que estén en curso y se detienen los descuentos de nómina y de libranza, salvo los de alimentos (artículo 545 del Código General del Proceso, modificado por la Ley 2445 de 2025).
Si un acreedor que ya recibió la comunicación de tu trámite sigue cobrando, pide al conciliador o al juez que lo sancione. La primera vez recibe un llamado de atención, la segunda una amonestación y la tercera la postergación del pago de sus créditos. Desde la cuarta, el conciliador o el juez envía la queja a la Superintendencia Financiera o a la de Industria y Comercio para que le impongan una multa del 10 % de lo cobrado. Guarda cada llamada y cada mensaje con fecha: son las pruebas de esa solicitud. Cómo funciona el trámite está en nuestra guía de la ley de insolvencia.
Diferencia entre una llamada de cobranza y una demanda judicial
Una llamada, mensaje de WhatsApp o correo de una casa de cobranza no es por sí mismo una notificación judicial ni una orden de embargo. Pide el número del proceso y verifica cualquier documento en los canales de la Rama Judicial antes de pagar o entregar datos.
Aun con una orden de un juez, los ahorros de una persona natural tienen un tope protegido. Del 1 de octubre de 2026 al 30 de septiembre de 2027, en procesos judiciales no se pueden embargar los primeros $58.570.564, sumando todas tus cuentas de ahorro (Carta Circular 69 del 9 de octubre de 2026 de la Superintendencia Financiera). La protección no cubre las deudas de alimentos, y la DIAN aplica un tope menor de 510 UVT ($26.710.740 en 2026). Si un cobrador amenaza con vaciarte la cuenta, pídele el número del proceso y el juzgado, y revisa cómo funciona un embargo de cuenta bancaria y cómo pedir que lo levanten.
Si recibes una notificación auténtica del juzgado, no la ignores: los plazos para responder corren dentro del proceso. Si una deuda lleva varios años en mora, revisa qué documento la respalda y qué acción se está cobrando en nuestra guía sobre cuándo prescribe una deuda en Colombia. Si la deuda fue adquirida mediante fraude, revisa deuda por suplantación de identidad. Y para saber cuándo caduca el reporte crediticio, visita cómo salir de DataCrédito. Si ya pagaste y el estado no cambia, revisa pagué la deuda y sigo reportado.
Qué excepciones permite la Ley 2300 para visitas y contactos
La Ley 2300 contempla excepciones específicas; no son una autorización general para insistir por cualquier canal u horario:
- La prohibición de visitas no aplica a ciertos microcréditos, créditos de fomento o de desarrollo agropecuario o rural si el consumidor autorizó expresamente la visita.
- La excepción de visitas por canales desactualizados exige que el operador de telefonía o mensajería reporte que no pudo contactar al consumidor o entregar el mensaje, y que el gestor conserve el registro de ese intento.
- El artículo 8 exceptúa contactos para confirmar operaciones, enviar información que pidió el consumidor o alertar sobre transacciones fraudulentas, inusuales o sospechosas. No convierte una llamada de cobro en una alerta transaccional.
Preguntas frecuentes
¿Cuántas llamadas de cobranza al día se consideran acoso en Colombia?
Bajo la Ley 2300 de 2023, más de una (1) llamada o contacto al día se considera acoso una vez que el gestor ha logrado comunicación directa contigo. Además, no pueden alternar canales (llamadas, SMS, correos, WhatsApp) en la misma semana ni llamar en domingos o festivos.
¿Es legal que me cobren deudas por WhatsApp o redes sociales?
La cobranza debe usar un canal autorizado por ti y respetar los horarios y límites de frecuencia de la Ley 2300. Publicar una deuda o escribir a un grupo no evita esas reglas; guarda la publicación, quién podía verla y los datos del contacto para presentar un reclamo.
¿Pueden llamar a mis familiares, amigos o referencias?
No. La Ley 2300 prohíbe contactar a las referencias personales o laborales para exigir el pago. Solo pueden contactar al deudor principal y al codeudor, avalista o deudor solidario bajo los mismos límites de horario y frecuencia.
¿Puedo demandar o denunciar penalmente por acoso de cobranza?
Un incumplimiento de la Ley 2300 puede reclamarse por la vía administrativa ante la autoridad competente según quién sea responsable. El contacto repetido no crea por sí solo un delito ni una indemnización automática. Si además hay amenazas, extorsión o violencia, conserva la evidencia y busca orientación para reportar esos hechos a las autoridades penales.
¿Pueden ir a cobrar a mi casa o a mi trabajo?
La Ley 2300 restringe las visitas y contempla excepciones concretas, como ciertos créditos agropecuarios o rurales con autorización expresa y los casos en que los canales registrados no permiten contactar al consumidor, con el intento fallido documentado. No es una autorización general para visitar.
¿Una llamada de cobranza es una demanda judicial?
No. La mención de cobro jurídico o embargo en una llamada no equivale a un proceso en juzgado. Un embargo solo puede decretarlo un juez de la República tras admitir una demanda formal.
¿Tengo que decirle al cobrador por qué no pagué?
No. La entidad debe abstenerse de preguntarte el motivo del incumplimiento, aunque sí puede ofrecerte alternativas de pago (artículo 7 de la Ley 2300 de 2023). Pide quién llama, por cuál obligación y una cuenta oficial, y no aceptes acuerdos sin recibirlos por escrito.
¿Me pueden seguir cobrando si estoy en un proceso de insolvencia?
No desde que el conciliador acepta tu solicitud: se suspenden los procesos de cobro y los descuentos de nómina y libranza, salvo alimentos. Si un acreedor informado sigue cobrando, el conciliador o el juez puede sancionarlo, y desde la cuarta vez envía la queja a la superintendencia para una multa del 10 % de lo cobrado (artículo 545 del Código General del Proceso, modificado por la Ley 2445 de 2025).
¿El número que aparece en pantalla prueba quién está llamando?
No. El identificador de llamada puede ser suplantado. Si te piden claves, códigos o un pago urgente, cuelga y contacta al acreedor mediante el número de su sitio oficial o de tu contrato. El Registro de Números Excluidos sirve para comunicaciones comerciales, no borra una deuda ni reemplaza el reclamo de cobranza.
Fuentes
- Ley 2300 de 2023, texto oficial
- Ley 2445 de 2025, artículo 16 (efectos de la aceptación), Secretaría del Senado
- Artículo 2539 del Código Civil, interrupción de la prescripción
- Quejas contra entidades vigiladas, Superintendencia Financiera de Colombia
- Entidades vigiladas, Superintendencia Financiera de Colombia
- Denuncias y demandas, Superintendencia de Industria y Comercio
- Registro de Números Excluidos, CRC
- Alerta sobre llamadas sospechosas y mensajes sin verificar, CRC
Revisado el 24 de octubre de 2026. ¿Ves un dato viejo o equivocado? Escríbenos y lo corregimos citando la fuente.