Pagué la deuda y sigo reportado: cuándo es normal y cuándo reclamar
Mensual
Frecuencia mínima que la ley exige a las fuentes para reportar novedades
Paz y salvo
Soporte que debe expedir el acreedor o administrador de la cartera
No inmediato
Pagar no borra automáticamente el antecedente de mora
Respuesta corta
Si ya pagaste y la obligación figura pagada, un antecedente de mora correcto puede seguir apareciendo: la regla general es el doble del tiempo en mora, con máximo de cuatro años desde el pago de las cuotas vencidas o la extinción de la obligación. Si todavía aparece un saldo vencido que cancelaste, pide el paz y salvo y reclama la actualización ante la fuente y la central.
Lo esencial
- Pide el paz y salvo o certificado de saldo cero a la entidad que reportó o administra la cartera, no a la central de riesgo.
- Radica la actualización ante la fuente y conserva el número de obligación, la fecha de pago y los soportes.
- Las fuentes deben reportar novedades al operador al menos una vez al mes; la ley también fija un plazo para responder reclamos y trata la solicitud como aceptada si vence sin respuesta.
- El pago puede actualizar el estado sin eliminar de inmediato un antecedente correcto. Una actualización tampoco garantiza aprobación de un crédito; puedes pedir razones objetivas por escrito si te lo niegan.
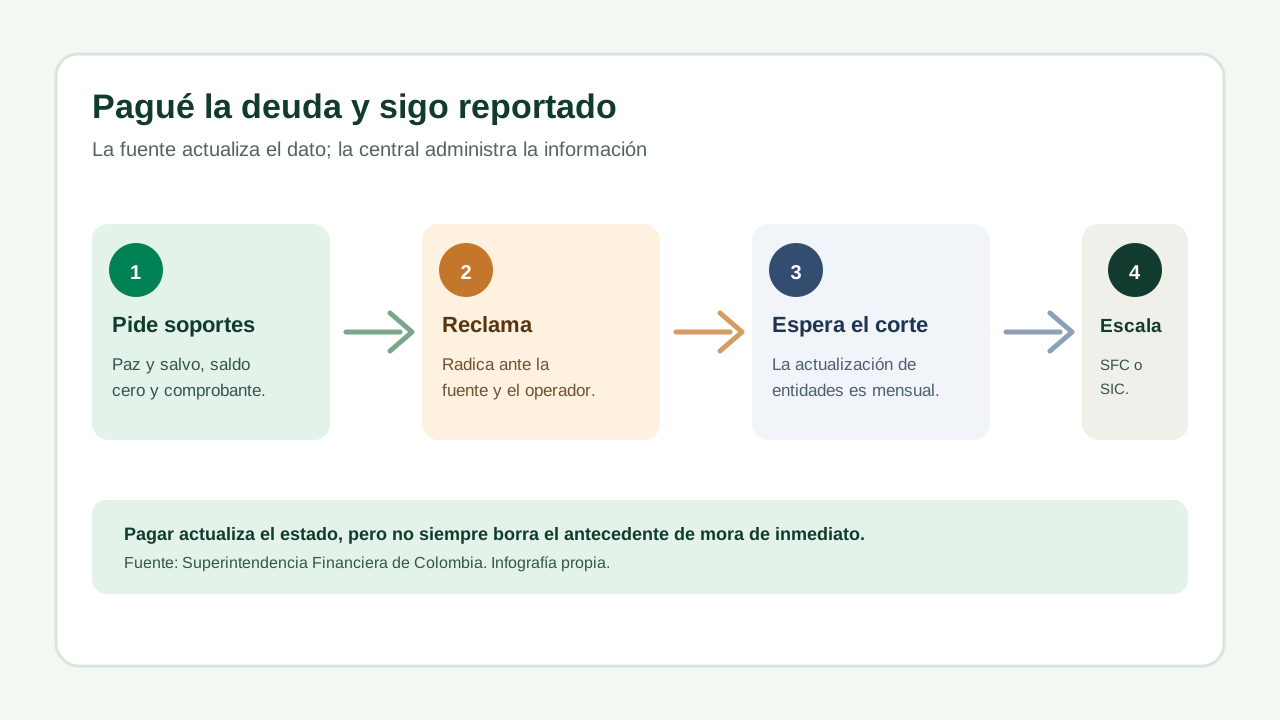
La central de riesgo administra la información que recibe; la fuente es quien debe reportar, actualizar, corregir o retirar el dato. Por eso el primer reclamo debe llegar al acreedor, al nuevo dueño de la cartera o a quien tenga la obligación en sus sistemas.
Antes de enviar una cédula o pagar a un supuesto gestor, descarga tu historia de crédito por el canal oficial y compara entidad reportante, número de obligación, saldo, fecha de pago y estado. Una inconsistencia concreta se reclama mejor que una petición genérica para «borrar DataCrédito».
Un mensaje de WhatsApp que pide anticipo y la clave de MiDataCrédito para «hackear» el reporte es una estafa: el cambio va por reclamo ante la fuente y el operador.
Qué revisar primero si pagaste la deuda
¿Es normal seguir reportado después de pagar? Puede serlo si la obligación ya figura pagada y lo que permanece es una mora real dentro del plazo legal. Si sigue mostrando un saldo vencido que ya cancelaste, necesitas reclamar la actualización. Son dos situaciones distintas: conservar un antecedente correcto y mantener un estado de pago incorrecto.
Si pagué la deuda y sigo reportado, no empieces por pedir que «borren» todo el historial. Descarga tu reporte completo en el canal oficial y revisa cinco datos: entidad que reporta, número de obligación, saldo, fecha de pago y estado actual. El error puede estar en el saldo, la fecha, la obligación abierta o la mora vigente.
La central de riesgo administra la información que recibe. La entidad que originó o adquirió la obligación es la fuente y debe reportar novedades verdaderas y completas. Si la deuda fue cedida, el reclamo debe dirigirse al nuevo acreedor. Para consultar las tres centrales, sigue la guía de cómo saber si estás reportado.
A quién pedir el paz y salvo después de pagar
Solicita a la entidad acreedora, al administrador de la cartera o a la casa de cobranza con facultad para certificarla un paz y salvo, un certificado de obligación cancelada o una constancia de saldo cero. La central no es quien te prestó el dinero y normalmente no puede emitir ese documento.
- Nombre y NIT de quien certifica.
- Número exacto de la obligación.
- Fecha en que quedó pagada o extinguida.
- Saldo pendiente: cero, o explicación concreta si el acuerdo fue parcial.
- Número de radicado y canal para pedir la actualización del reporte.
Un recibo de abono no siempre equivale a un paz y salvo. Si hubo descuento, el documento debe explicar qué saldo quedó y si la obligación se considera cancelada bajo el acuerdo firmado.
Cómo reclamar la actualización del reporte
Presenta el reclamo ante la fuente y, cuando el canal exista, ante el operador donde ves el dato. Puedes escribir: «Solicito actualizar el estado y el saldo de la obligación [número], pagada el [fecha]. Adjunto el paz y salvo; en mi reporte aún aparece [dato incorrecto]. Solicito corregirlo y confirmar por escrito la novedad enviada a las centrales».
Nadie «hackea» DataCrédito por WhatsApp para borrar un reporte o subir el puntaje a cambio de un anticipo. Si te piden la contraseña de MiDataCrédito, carnets de un supuesto abogado o fotos de una pantalla de «sistema», corta el contacto: además del dinero, entregas acceso para una suplantación. El retiro o la corrección van por reclamo formal, no por un chat. El plazo legal del dato está en cómo salir de DataCrédito.
La Ley 1266, modificada por la Ley 2157, da 15 días hábiles para resolver una petición o reclamo; bajo las condiciones de esa norma, el plazo puede ampliarse hasta 8 días hábiles más. Si no hay respuesta dentro del plazo aplicable, la ley trata la solicitud como aceptada. Guarda el radicado y úsalo si necesitas escalar el caso.
El Establecimiento de Crédito debe actualizar MENSUALMENTE la información, razón por la cual la novedad correspondiente no se verá reflejada en el reporte AL DÍA SIGUIENTE de efectuada la misma.
- Adjunta paz y salvo, comprobante de pago y copia de la línea donde aparece el error.
- Pide actualización, corrección o rectificación del estado y del saldo.
- Solicita número de radicado y respuesta por escrito.
- Guarda el reporte antes y después del siguiente ciclo de actualización.
Cuánto puede tardar la actualización
La Ley 2157 exige que las fuentes reporten novedades al operador al menos una vez al mes y que este actualice el dato en el menor tiempo posible. La Superintendencia Financiera también explica que los establecimientos de crédito actualizan mensualmente; el cambio no tiene que verse al día siguiente del pago. Pregunta cuál es la fecha del próximo corte y vuelve a consultar después. No pagues a un tercero por «acelerar» la novedad.
Si después del corte el saldo sigue errado, vuelve a radicar con el comprobante y menciona el número del primer reclamo. Si el dato es correcto pero el antecedente de mora continúa visible, revisa cuánto tiempo puede permanecer un reporte negativo.
Por qué el antecedente puede seguir apareciendo
Pagar cambia el estado de una obligación, pero no convierte una mora real en un dato inexistente. La Ley 2157 permite que el antecedente negativo permanezca por el doble del tiempo en mora, hasta cuatro años desde que se pagaron las cuotas vencidas o se extinguió la obligación. Si el dato es incorrecto o se reportó sin el procedimiento exigido, la discusión es otra y puedes pedir rectificación o retiro.
No confundas la actualización «pagado» con subir el puntaje el mismo día. El historial debe reflejar el pago. El puntaje puede actualizarse en ciclos posteriores. Para los hábitos que sí ayudan, consulta cómo subir el puntaje de DataCrédito.
Que el reporte se actualice tampoco obliga a una entidad a aprobarte un crédito. La Ley 2157 dice que la decisión no puede basarse exclusivamente en la información negativa; si te rechaza una entidad financiera, puedes pedir por escrito las razones objetivas del rechazo.
Ejemplo: desde qué fecha se cuenta el plazo
Supón que una obligación estuvo en mora durante tres meses y pagaste las cuotas vencidas el 4 de octubre de 2026. Bajo la regla general de la Ley 2157, el antecedente negativo puede permanecer seis meses desde ese pago: hasta el 4 de abril de 2027. El saldo y el estado deben reflejar el pago cuando se procese la novedad; no deben seguir indicando una mora vigente durante esos seis meses.
Es un ejemplo del conteo, no una fecha calculada para tu caso. Verifica cuándo empezó la mora, cuándo pagaste las cuotas vencidas o se extinguió la obligación y si el reporte fue correcto. La ley también fija la caducidad del dato negativo a los ocho años desde que la obligación entró en mora. Ese retiro no equivale a declarar la prescripción del cobro: son plazos distintos.
Si necesitas crédito después de pagar
Si el pago aún no aparece o hay una obligación que no reconoces, sigue primero la ruta de reclamo. Pedir otro préstamo no corrige ese dato. Si la información ya es correcta y necesitas financiación, revisa las opciones de crédito para reportados y compara tasa, cargos, cuota y total a devolver con tu capacidad de pago. Un comparador puede mostrar respuestas de entidades aliadas; no borra el reporte ni garantiza aprobación.
Qué cambia si vendieron la cartera
La venta o cesión no elimina la obligación ni te obliga a adivinar a quién reclamar. Pide al acreedor actual que identifique la obligación, el saldo y el documento que acredita su facultad para cobrar. La Superintendencia Financiera indica que quien adquiere la obligación debe reportar, actualizar, corregir o eliminar el dato ante los operadores.
Si una casa de cobranza solo gestiona el recaudo y no es dueña de la cartera, solicita que te indiquen quién es la fuente. Si la comunicación se vuelve insistente, revisa los límites de acoso de cobranza en Colombia.
Dónde escalar si no corrigen el dato
Primero debes dejar constancia ante la fuente o el operador. Si la entidad vigilada por la Superintendencia Financiera no resuelve o responde de forma desfavorable, puedes acudir a la Superfinanciera. Para fuentes u operadores que no están bajo su vigilancia, la autoridad competente puede ser la Superintendencia de Industria y Comercio.
Lleva la historia de crédito, el paz y salvo, los comprobantes, los reclamos, los radicados y las respuestas. Si el reporte corresponde a una deuda que nunca contrataste, no uses esta ruta como si fuera un simple retraso: consulta qué hacer ante una deuda por suplantación de identidad.
Preguntas frecuentes
¿Por qué sigo reportado si ya pagué?
Puede ser normal si la obligación ya figura pagada y el antecedente correcto sigue dentro del plazo legal: el doble del tiempo en mora, con máximo de cuatro años desde el pago de las cuotas vencidas o la extinción de la obligación. Si el saldo vencido o el estado no reflejan el pago después de la actualización, reclama con el soporte.
¿Desde qué fecha se cuenta el plazo después de pagar?
La regla general cuenta desde el pago de las cuotas vencidas o la extinción de la obligación. Por ejemplo, tres meses de mora y pago de las cuotas vencidas el 4 de octubre de 2026 dan seis meses de permanencia, hasta el 4 de abril de 2027. El estado debe reflejar el pago al procesarse la novedad; ese plazo no permite mantener un saldo vencido incorrecto. Revisa las fechas y las condiciones del reporte para tu caso.
¿Puedo pedir crédito si pagué y sigo reportado?
Puedes solicitarlo, pero pagar o actualizar el reporte no garantiza aprobación. Si hay un error, reclama primero; si la información es correcta, revisa las opciones de crédito para reportados y compara tasa, cargos, cuota y total a devolver. Un comparador no elimina el antecedente ni obliga a un prestamista a aprobar.
¿Quién debe actualizar mi reporte: el banco o DataCrédito?
La fuente de información, como el banco, cooperativa, compañía de financiamiento, comercio, empresa de telecomunicaciones o adquirente de cartera, debe comunicar la novedad. El operador administra la base y tramita la solicitud, pero no inventa ni corrige por su cuenta el dato de origen.
¿Cuánto tarda en aparecer el pago?
La Ley 2157 exige a las fuentes reportar novedades al operador al menos una vez al mes; la Superintendencia Financiera explica que los establecimientos de crédito actualizan mensualmente. Pregunta la fecha del próximo corte, conserva el radicado y reclama si el estado sigue errado después de la actualización.
¿Pagar elimina el reporte negativo?
No siempre. Si la mora existió y el reporte fue correcto, el pago actualiza el estado de la obligación, pero el dato negativo puede permanecer durante el plazo legal. Si el dato es incorrecto, está desactualizado o faltó el procedimiento previo, sí puedes pedir rectificación o retiro.
¿Qué hago si vendieron mi deuda?
Reclama ante quien adquirió la obligación y debe reportar, actualizar, corregir o eliminar el dato. Pide que te indiquen por escrito quién es el acreedor actual y anexa el paz y salvo, el comprobante de pago y la historia donde aparece el error.
¿Dónde reclamo si no actualizan el reporte?
Presenta el reclamo ante la fuente y el operador, con el comprobante y el estado incorrecto. La Ley 1266 da quince días hábiles para responder y permite ocho más bajo sus condiciones; si no responden dentro del plazo, la solicitud se entiende aceptada. Si no implementan la corrección, escala ante la autoridad que vigila a la entidad. Una actualización tampoco obliga a aprobar un crédito; puedes pedir razones objetivas por escrito si te rechazan.
¿Pueden borrar mi reporte por WhatsApp o con un «hacker»?
No. DataCrédito Experian no se corrige por chat ni con un anticipo a un tercero. Quien pide tu clave de MiDataCrédito o carnets de un supuesto abogado para «limpiar» el historial te expone a fraude y a una posible suplantación. Usa el reclamo formal ante la fuente y el operador.
Fuentes
- Reportes bases de datos, Superintendencia Financiera
- Reporte de datos a las centrales de riesgo, Superintendencia Financiera
- Ley 2157 de 2021: permanencia y reclamos
- Cómo saber si estoy reportado en las centrales
Revisado el 4 de octubre de 2026. ¿Ves un dato viejo o equivocado? Escríbenos y lo corregimos citando la fuente.