Ley de insolvencia en Colombia: requisitos para persona natural
90 días
Mora de dos o más obligaciones: una regla general de acceso
60 %
Mayoría que LegalApp menciona para validar un acuerdo privado
3 rutas
Negociación, convalidación o liquidación patrimonial
Respuesta corta
La ley de insolvencia en Colombia permite que una persona natural que no puede cumplir sus deudas negocie un acuerdo con sus acreedores, convalide un acuerdo privado o llegue a la liquidación patrimonial, según su situación y el procedimiento aplicable.
Lo esencial
- La insolvencia no borra automáticamente las deudas: organiza una salida legal y documentada cuando la capacidad de pago ya no alcanza.
- La negociación suele requerir dos o más obligaciones con dos o más acreedores vencidas por más de 90 días, o dos o más procesos ejecutivos o de jurisdicción coactiva.
- La convalidación de un acuerdo privado exige más de 120 días sin poder pagar y acreedores que representen al menos el 60 % del total adeudado.
- Antes de pagar a un intermediario, verifica si el centro de conciliación está autorizado y pide el costo completo del trámite por escrito.
- No dispongas de bienes antes de radicar para «esconderlos» o financiar un gestor: decláralos y pregunta la tarifa oficial al centro autorizado.
Esta ruta es distinta de la prescripción de una deuda. La prescripción discute si todavía puede exigirse judicialmente una obligación; la insolvencia busca ordenar varias obligaciones que la persona reconoce pero ya no puede atender de forma normal.
La guía resume la Ley 2445 de 2025 y la información publicada por el Ministerio de Justicia. No reemplaza una asesoría jurídica ni decide si tu caso cumple los requisitos: sirve para llegar mejor preparado a un centro de conciliación, una notaría, una cámara de comercio, una personería o un consultorio jurídico.
Esta guía forma parte de nuestro panorama de créditos para reportados en Colombia.
Qué es la ley de insolvencia en Colombia
La ley de insolvencia en Colombia es una ruta para normalizar relaciones crediticias cuando una persona natural no comerciante ya no puede atender sus obligaciones con normalidad. La Ley 2445 de 2025 contempla un acuerdo con acreedores, la convalidación de acuerdos privados o la liquidación patrimonial, siempre con información completa y buena fe.
El régimen de insolvencia de la persona natural que en este título se regula tiene por objeto el reintegro de la persona natural que ha sufrido un quebranto económico a la actividad productiva nacional, mediante la normalización de sus relaciones crediticias.
Cada vez más personas la usan. Con datos del sistema de conciliación (Sicaac) analizados por el FGA Fondo de Garantías, las solicitudes pasaron de 10.441 en 2024 a 18.726 en 2025, un aumento del 76 %. A comienzos de junio de 2026 ya sumaban más de 9.500 (El Colombiano). El mismo análisis estima que cerca de 14.000 procesos de 2026 podrían terminar sin acuerdo de pago. Llegar a la conciliación no garantiza el acuerdo, así que conviene preparar los documentos antes de radicar.
Quién puede acudir a la insolvencia
Como regla general, la persona natural debe estar en cesación de pagos: incumplir dos o más obligaciones frente a dos o más acreedores durante más de 90 días, o tener dos o más procesos ejecutivos o de jurisdicción coactiva. El centro o autoridad que reciba la solicitud revisará los soportes y puede pedir información adicional.
No ocultes bienes, ingresos, acreedores ni procesos. Una relación incompleta puede retrasar la evaluación y dañar la confianza que exige un acuerdo. Si tu problema es una sola cuota atrasada, primero intenta un acuerdo directo y revisa la guía sobre cuándo prescribe una deuda en Colombia antes de pagar por una gestión que no necesitas.
Tipos de procedimiento de insolvencia de persona natural
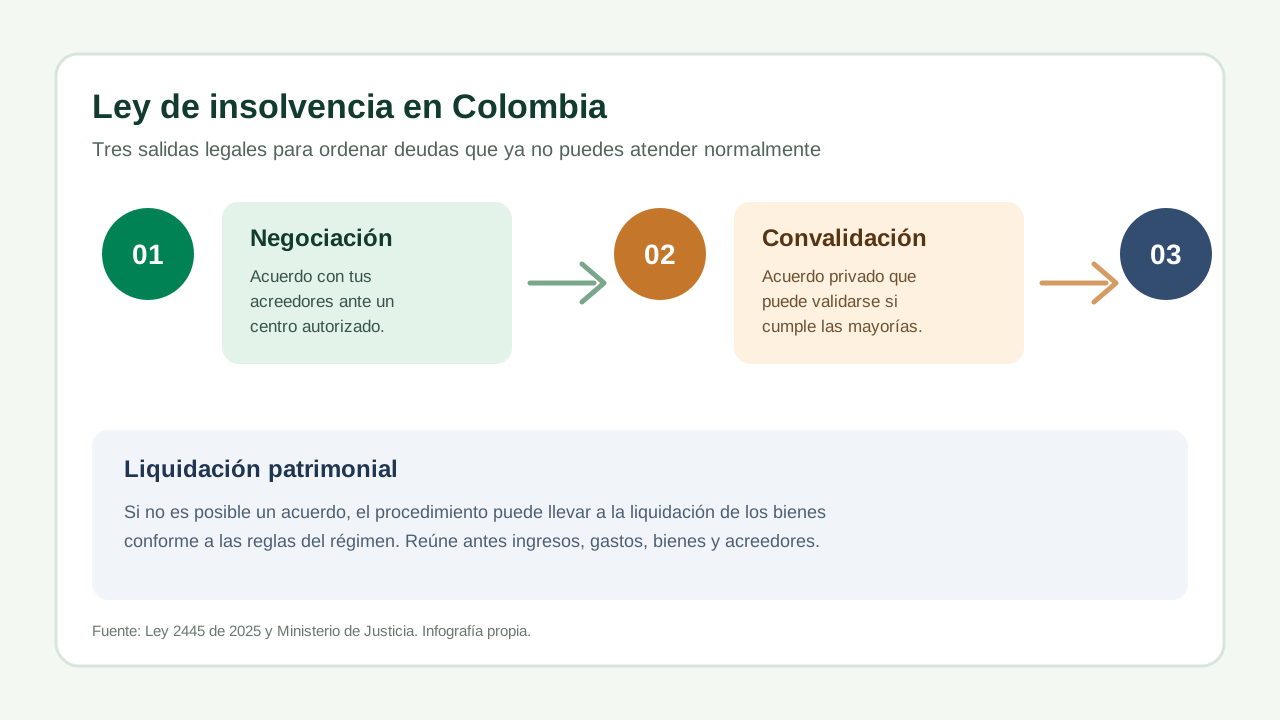
La infografía resume las opciones que aparecen en el régimen. La primera busca un acuerdo de pago con los acreedores. La segunda permite llevar un acuerdo privado a validación cuando se cumplen sus condiciones. La tercera aparece cuando no es posible sostener un acuerdo y se abre la liquidación patrimonial conforme a las reglas del procedimiento.
| Ruta | Para qué sirve | Qué debes demostrar |
|---|---|---|
| Negociación | Buscar un plan de pago con los acreedores. | Deudas, ingresos, gastos, bienes y procesos completos. |
| Convalidación | Validar un acuerdo privado alcanzado con acreedores. | Más de 120 días sin poder pagar y la mayoría exigida. |
| Liquidación | Ordenar la realización de bienes cuando no hay acuerdo viable. | La situación patrimonial completa y los soportes del procedimiento. |
Cómo funciona la negociación de deudas
El primer paso es reunir la información completa de tus deudas, ingresos y bienes y acudir a un centro de conciliación autorizado. Hay centros gratuitos y remunerados autorizados para conocer procedimientos de insolvencia (Ministerio de Justicia). Pregunta antes por la autorización, el costo total, los documentos y el calendario de audiencias.
- Identifica a cada acreedor, el saldo, la mora, las garantías y el estado del cobro.
- Calcula tus ingresos reales y los gastos indispensables de tu hogar.
- Presenta la solicitud con soportes, sin excluir obligaciones incómodas.
- Propón una cuota que puedas sostener, no una cifra que solo funcione el primer mes.
- Lee el acuerdo completo: plazo, intereses, garantías, consecuencias del incumplimiento y reporte.
Qué pasa con los cobros y los embargos cuando aceptan tu solicitud
Cuando el conciliador acepta tu solicitud, ningún acreedor puede iniciar un proceso ejecutivo ni un cobro coactivo en tu contra, y los que estaban en curso se suspenden. La suspensión cubre los embargos ya decretados que aún no se habían practicado sobre tus cuentas, tu salario o tus bienes (artículo 545 del Código General del Proceso, modificado por la Ley 2445 de 2025). Para hacerla valer en un proceso, basta con presentar copia de la certificación del conciliador. Si el banco ya te congeló la cuenta, lleva esa certificación al juzgado y revisa qué hacer ante un embargo de cuenta bancaria.
También se suspenden los descuentos de nómina, los pagos por libranza y los débitos automáticos a favor de los acreedores, salvo los de alimentos. Lo que te descuenten después de esa comunicación debe devolverse. Y no te pueden cortar los servicios públicos de tu casa o de tu lugar de trabajo por deudas anteriores a la aceptación. Si un acreedor informado sigue cobrando, pide al conciliador que lo sancione; el paso a paso está en qué hacer si te cobran estando en insolvencia.
Cuándo sirve la convalidación de un acuerdo privado
La convalidación puede ser útil cuando ya lograste un acuerdo interno, pero necesitas que una autoridad lo valide dentro del procedimiento. Para pedirla debes llevar más de 120 días sin poder pagar, y el acuerdo debe reunir acreedores que representen al menos el 60 % del total de las deudas (LegalApp del Ministerio de Justicia). No asumas que una plantilla descargada cumple esas condiciones: pide que el centro o profesional te confirme la mayoría, los plazos y las consecuencias.
El acuerdo debe decir qué pasa con cada obligación y cómo se acreditará el pago. Para cualquier cambio en el historial, conserva la decisión y los comprobantes; la insolvencia no sustituye el trámite de actualización ante la fuente y el operador.
Qué significa la liquidación patrimonial
La liquidación es una ruta formal para realizar el patrimonio disponible bajo las reglas del régimen cuando no existe un acuerdo viable. No sirve para esconder activos ni aprueba de forma automática dejar de pagar. Puede afectar bienes, garantías y la forma en que se atienden los acreedores, por lo que exige asesoría y una declaración patrimonial verdadera.
Si el problema central es la presión de llamadas o mensajes, revisa los límites de acoso de cobranza en Colombia. Si todavía buscas un crédito nuevo para cubrir otro, detente y compara el costo: la guía de préstamos para reportados explica cuándo sumar otra cuota puede agravar el sobreendeudamiento.
¿Cuáles son los pasos de la liquidación patrimonial?
La liquidación patrimonial la lleva un juez, no un conciliador, y sigue los artículos 563 a 571A del Código General del Proceso, la Ley 1564 de 2012, en la versión que dejó la Ley 2445 de 2025. Desde esa reforma, la persona natural puede pedirla directamente al juez, tenga o no bienes y alcancen o no para cubrir sus deudas. También se abre cuando fracasa la negociación de deudas, cuando se anula el acuerdo o cuando lo incumples y no logras subsanarlo.
- El juez abre la liquidación y nombra un liquidador con dos suplentes. Si tienes amparo de pobreza o te respaldan dos o más acreedores con más del 65 % del capital, puedes pedir que te nombre a ti como liquidador junto con un abogado o un consultorio jurídico. También puedes pedirlo si no aparecen bienes a tu nombre.
- El mismo auto ordena el embargo y secuestro de tus bienes, que quedan en tus manos como depositario. Desde ese momento no puedes pagar, compensar ni transar las deudas anteriores por tu cuenta, y los acreedores tampoco pueden ejecutar garantías.
- El liquidador avisa a los acreedores y al cónyuge o compañero dentro de los cinco días siguientes a su posesión, y en veinte días actualiza el inventario valorado de tus bienes.
- Los acreedores que no estaban en la negociación se presentan hasta el vigésimo día después del aviso. Luego corren cinco días para objetar créditos y cinco más para responder las objeciones. Del inventario hay diez días para observaciones.
- El juez resuelve créditos, objeciones e inventario en un solo auto y cita a la audiencia de adjudicación dentro de los treinta días siguientes. El liquidador presenta el proyecto de adjudicación en diez días. Si no hay bienes que repartir, el juez omite la audiencia y termina el proceso con los mismos efectos.
- Antes de esa audiencia, tú y acreedores con más del 50 % de los votos pueden firmar un acuerdo de pago dentro de la liquidación. Si el juez lo aprueba, la liquidación queda suspendida mientras lo cumples.
- En la audiencia, el juez adjudica los bienes en el orden legal de prelación: primero el dinero, después los inmuebles, luego los muebles y al final los derechos.
- El liquidador entrega los bienes a los acreedores dentro de los treinta días siguientes, rinde cuentas y el juez declara terminado el procedimiento.
| Etapa | Plazo | Artículo del CGP |
|---|---|---|
| Aviso a los acreedores | 5 días desde la posesión del liquidador | 564 |
| Inventario valorado | 20 días desde la posesión | 564 |
| Presentación de nuevos acreedores | Hasta el día 20 después del aviso | 566 |
| Objeciones a los créditos | 5 días, más 5 para responderlas | 566 |
| Observaciones al inventario | 10 días, más 5 para responderlas | 567 |
| Audiencia de adjudicación | Dentro de los 30 días siguientes al auto que la cita | 568 |
| Entrega de bienes | 30 días desde que queda en firme la adjudicación | 571A |
Desliza la tabla para ver todas las columnas.
Los bienes inembargables, el patrimonio de familia y la vivienda afectada a vivienda familiar quedan por fuera de lo que se reparte, igual que los bienes propios de tu cónyuge. Los procesos ejecutivos que tenías en contra, salvo los de alimentos, pasan al juez de la liquidación con sus medidas cautelares. Ese juez ordena que cesen los embargos de salario, pensión y demás pagos periódicos desde la apertura, y que te devuelvan lo que te embargaron después de esa fecha. Si ya te habían congelado una cuenta, revisa cuánto de tus ahorros protege la ley frente a un embargo. Los ingresos y bienes que consigas después de la apertura solo responden por deudas nuevas, salvo en procesos de alimentos.
¿Qué pasa con las deudas que quedan sin pagar después de la liquidación?
Se vuelven obligaciones naturales. Cuando el juez adjudica tus bienes, el saldo que no alcanzó a cubrirse deja de ser exigible ante un juez, y si después pagas algo por tu cuenta, no puedes pedir que te lo devuelvan (numeral 1 del artículo 571 del Código General del Proceso). Los acreedores tampoco pueden perseguir los bienes que adquieras después de iniciada la liquidación, salvo en procesos de alimentos.
Ese beneficio se pierde si el juez encuentra que ocultaste ingresos o bienes, simulaste deudas o no actualizaste tu información durante el trámite. Tampoco cubre las deudas de alimentos. Por eso la relación de bienes y deudas que presentas tiene que ser completa y verdadera desde el primer día.
¿La insolvencia sale en DataCrédito?
Sí. El conciliador o el juez debe reportar de inmediato a las centrales la aceptación de la negociación, el acuerdo de pago y su cumplimiento, o la apertura y terminación de la liquidación (artículo 573 del Código General del Proceso). Si terminas en liquidación, la caducidad del dato negativo empieza a contarse un año después de la providencia que la abrió. Durante ese tiempo, cuenta con que conseguir crédito nuevo va a ser difícil.
¿Cada cuánto puedo acogerme a la insolvencia?
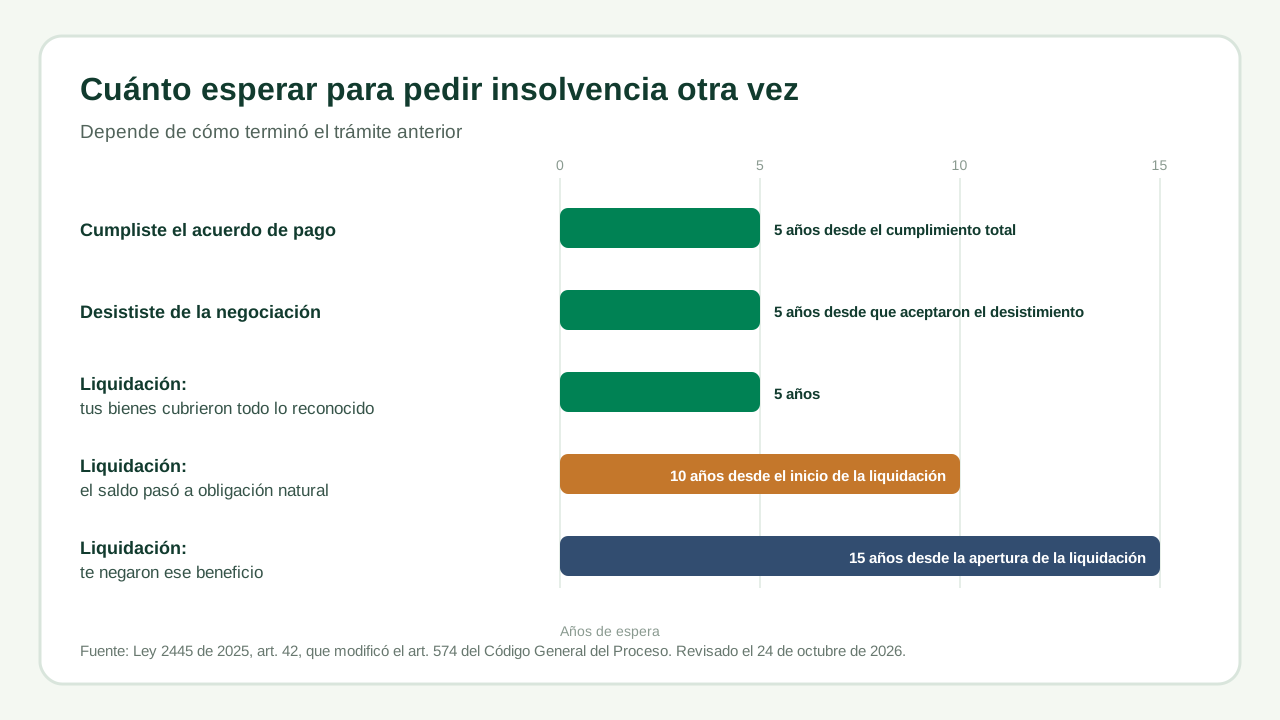
Depende de cómo terminó el trámite anterior. Si cumpliste un acuerdo de pago, puedes pedir uno nuevo cinco años después de cumplirlo por completo, y el mismo plazo aplica si desististe de la negociación. Si pasaste por una liquidación y tus saldos se volvieron obligaciones naturales, esperas diez años desde que se inició; si tus bienes alcanzaron a cubrir todo lo reconocido, esperas cinco. Si el juez te negó ese beneficio, el plazo sube a quince años desde la apertura de la liquidación (artículo 574 del Código General del Proceso, modificado por la Ley 2445 de 2025).
Qué documentos preparar antes de pedir ayuda
- Documento de identidad y datos de contacto actualizados.
- Historia de crédito y estados de cuenta de cada obligación.
- Contratos, pagarés, acuerdos, paz y salvos y comprobantes de pago.
- Pruebas de ingresos y una lista de gastos necesarios del hogar.
- Relación de bienes, garantías, procesos ejecutivos y embargos, si existen.
No vendas un carro, un electrodoméstico u otro bien «para esconderlo» o para pagar un intermediario antes de radicar. Ese activo forma parte del patrimonio que debes declarar. Los acreedores pueden leer una venta reciente como mala fe. Pregunta primero al centro de conciliación autorizado por la tarifa oficial del trámite: el Ministerio de Justicia publica topes en salarios mínimos según el monto de las deudas. Un consultorio jurídico gratuito también puede orientar, con los límites de cuantía que aplique esa universidad.
Consulta primero cómo saber si estás reportado y guarda el archivo completo. El puntaje no reemplaza el reporte: para negociar necesitas identificar cada obligación y su saldo.
Diferencia entre insolvencia, prescripción y reporte negativo
La insolvencia ordena varias deudas. La prescripción puede impedir que una obligación se cobre judicialmente cuando se cumplen sus requisitos y se alega correctamente. El reporte negativo es un dato de comportamiento que tiene reglas propias de actualización y permanencia. Cada trámite tiene requisitos y efectos propios.
Si pagaste y el reporte no muestra el cambio, consulta pagué la deuda y sigo reportado. Si la obligación no la contrataste, la ruta correcta es deuda por suplantación de identidad, no una solicitud genérica de insolvencia. La insolvencia tampoco «limpia» DataCrédito por sí sola: los plazos del dato negativo están en cómo salir de DataCrédito.
Preguntas frecuentes
¿Qué es la ley de insolvencia en Colombia?
Es el régimen que permite a una persona natural no comerciante normalizar sus relaciones crediticias mediante un acuerdo con sus acreedores, la convalidación de acuerdos privados o la liquidación patrimonial, según la situación y los requisitos del caso.
¿Cuándo puedo iniciar una negociación de deudas?
La regla general exige incumplir dos o más obligaciones frente a dos o más acreedores durante más de 90 días, o tener dos o más procesos ejecutivos o de jurisdicción coactiva. La autoridad o el centro que tramite el caso debe verificar la información completa.
¿La insolvencia elimina mi reporte en DataCrédito?
No de forma automática. El conciliador o el juez reporta a las centrales la aceptación, el acuerdo y su cumplimiento, o la apertura y terminación de la liquidación (artículo 573 del Código General del Proceso). Si terminas en liquidación, la caducidad del dato negativo empieza a contar un año después de la providencia de apertura.
¿Me pueden embargar si estoy en negociación de deudas?
No desde que el conciliador acepta la solicitud. No pueden iniciarse procesos ejecutivos ni coactivos, se suspenden los que estaban en curso y también los embargos que aún no se habían practicado, junto con los descuentos de nómina y libranza, salvo alimentos (artículo 545 del Código General del Proceso, modificado por la Ley 2445 de 2025).
¿Cada cuánto puedo acogerme a la insolvencia?
Cinco años después de cumplir un acuerdo o de desistir de la negociación. Tras una liquidación, diez años si los saldos se volvieron obligación natural, cinco si tus bienes cubrieron todo y quince si te negaron ese beneficio (artículo 574 del Código General del Proceso).
¿Qué pasa con las deudas que no alcancé a pagar en la liquidación?
Se convierten en obligaciones naturales: el acreedor ya no puede exigirlas ante un juez, salvo las de alimentos o si ocultaste bienes o información (numeral 1 del artículo 571 del Código General del Proceso).
¿Cuáles son los pasos de la liquidación patrimonial?
El juez abre el proceso y nombra liquidador; el liquidador avisa a los acreedores en 5 días y actualiza el inventario en 20; los acreedores se presentan y objetan; el juez resuelve y cita a audiencia de adjudicación dentro de 30 días; en la audiencia reparte los bienes y, tras la entrega y la rendición de cuentas, declara terminado el proceso (artículos 563 a 571A del Código General del Proceso, modificados por la Ley 2445 de 2025).
¿Puedo pedir la liquidación patrimonial sin pasar por la negociación de deudas?
Sí. Desde la Ley 2445 de 2025, la persona natural puede pedirla directamente al juez, tenga o no bienes y alcancen o no para cubrir sus deudas (numeral 4 del artículo 563 del Código General del Proceso).
¿Puedo negociar una deuda con un solo acreedor?
La negociación de insolvencia está pensada para una situación de incumplimiento frente a varios acreedores. Si el problema es una sola obligación, primero pide un acuerdo directamente y revisa si existe otra ruta jurídica antes de pagar a un intermediario.
¿Dónde se tramita la insolvencia de una persona natural?
El Ministerio de Justicia señala centros de conciliación autorizados para estos procedimientos. También puedes buscar orientación en una personería, la Defensoría del Pueblo, una cámara de comercio, una notaría o un consultorio jurídico universitario, según el trámite.
¿Qué documentos debo reunir?
Prepara una relación completa de acreedores, obligaciones, cuotas vencidas, ingresos, gastos necesarios, bienes, procesos y soportes de pago. El centro o autoridad puede pedir documentos adicionales; la información debe ser completa y veraz.
¿Puedo vender un carro u otro bien antes de iniciar la insolvencia?
Declara el patrimonio completo. Vender un bien antes de radicar para restarlo de la negociación o para pagar un intermediario puede leerse como mala fe. Pregunta primero al centro autorizado por la tarifa oficial del trámite y conserva soportes de cualquier venta legítima previa.
Fuentes
- Ley 2445 de 2025, SUIN-Juriscol
- Ley 2445 de 2025 con vigencias, artículos 16, 29 a 40 (artículos 563 a 571A del CGP) y 42, Secretaría del Senado
- Código General del Proceso, artículos 571 y 573
- Procedimiento para negociación de deudas, Ministerio de Justicia
- LegalApp: qué hacer si no puedes pagar tus deudas
- Cómo salir de DataCrédito: plazos y trámite
Revisado el 26 de octubre de 2026. ¿Ves un dato viejo o equivocado? Escríbenos y lo corregimos citando la fuente.